Guía sobre el cálculo y pago del doble sueldo en RD
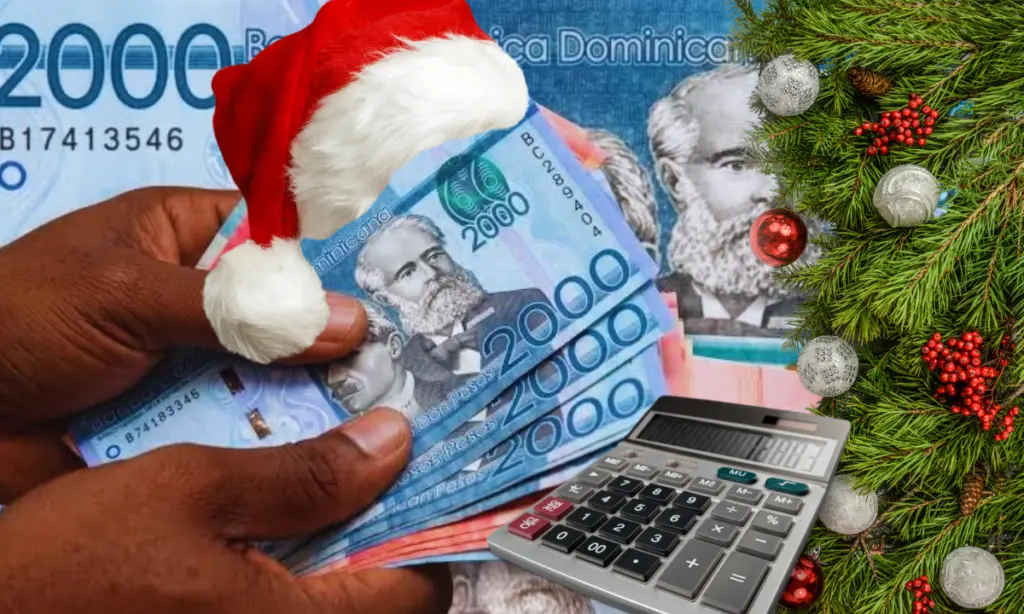
Trabajadores y empleados en la República Dominicana durante el periodo de recepción del salario de Navidad o regalía pascual.
El pago del salario de Navidad o regalía pascual constituye un derecho fundamental consagrado en la legislación laboral dominicana, el cual debe ser entregado por los empleadores a más tardar el 20 de diciembre de cada año.
SANTO DOMINGO, R.D. — La temporada de fin de año trae consigo la expectativa del cobro de la denominada regalía pascual o doble sueldo, un beneficio económico amparado por la Ley 16-92 que instituye el Código de Trabajo de la República Dominicana. De acuerdo con las disposiciones legales contenidas en sus artículos del 219 al 222, este derecho laboral equivale a la duodécima parte del salario ordinario devengado por el trabajador durante todo el año calendario.
Para los empleados que han laborado de manera ininterrumpida durante los doce meses percibiendo un sueldo fijo, el monto corresponde exactamente a una mensualidad ordinaria. Sin embargo, el marco legal establece procedimientos específicos para aquellos casos en los cuales el trabajador no completó el año completo en la empresa o experimentó modificaciones en su remuneración mensual. Quienes ingresaron a laborar con posterioridad al mes de enero tienen derecho a recibir un monto proporcional calculado estrictamente en función del tiempo de servicio prestado durante el período. Del mismo modo, si el empleado recibió aumentos salariales, la base de cálculo pondera los diferentes montos devengados en cada período.
Criterios de exclusión y exención fiscal
El marco normativo precisa rigurosamente qué conceptos integran la base computable del beneficio. El artículo 219 del Código de Trabajo determina expresamente que deben excluirse del cálculo las remuneraciones percibidas por concepto de horas extraordinarias y la participación en los beneficios o bonificaciones de la empresa. Estas pautas evitan confusiones al momento en que los departamentos de recursos humanos estructuran los pagos correspondientes.
En el plano tributario, la legislación establece que el salario de Navidad se encuentra exento del pago del Impuesto Sobre la Renta (ISR). Esta disposición fue reforzada recientemente mediante la promulgación de la Ley 30-26 en junio de 2026, la cual clarificó de manera formal el tratamiento fiscal de este derecho laboral equivalente a la duodécima parte del salario ordinario, distinguiéndolo de cualquier otra bonificación extraordinaria de carácter comercial.
Obligaciones del empleador y plazos de entrega
Las empresas tienen como fecha límite el 20 de diciembre de cada año para honrar el compromiso del pago navideño. Esta obligatoriedad persiste aun cuando el contrato de trabajo finalice antes de la llegada de diciembre por cualquier causa, debiendo el empleador entregar una constancia escrita con la suma correspondiente al monto acumulado hasta la fecha de terminación. Los trabajadores que detecten retrasos o incumplimientos injustificados en los plazos legales pueden acudir ante el Ministerio de Trabajo para recibir asesoría y interponer las reclamaciones pertinentes.
El cálculo sería el siguiente:
- Salario mensual: RD$25,000.
- Tiempo trabajado: seis meses.
- Total devengado: RD$150,000.
- División entre 12: RD$12,500.
Resultado: RD$12,500 de doble sueldo.
 Precio del dólar lunes 9 de noviembre 2026
 Dólar y euro en RD: cotización para el inicio de semana
 El Intrant anuncia el retorno de la Inspección Técnica Vehicular obligatoria a partir del primer semestre de 2027
 Precio del dólar viernes 6 de noviembre 2026
 Venden en Nueva Jersey boleto ganador del Powerball con un millonario premio acumulado de 847 millones de dólares